No mundo das milhas uma palavra que a maioria dos milheiros adora é o famoso “bug“.
Certa vez uma companhia aérea errou na conversão de dólar para real: ao invés de multiplicar por 4, acabou dividindo. Resultado: uma passagem aérea que custava USD1.000 saiu por R$250, ao invés de R$4.000.
No início deste ano o programa Privilege Club ofereceu passagens para Bruxelas por apenas 6.000 Avios na classe econômica e 12.500 na executiva, um outro bug do sistema.
As duas situações acima foram bugs mas as companhias aéreas honraram as emissões, seja por política de boa-fé, seja para evitar futuros processos jurídicos.
Também existe uma outra estratégia, de comprar uma passagem aérea para um determinado destino com conexão em outra cidade. Mas seu destino real é essa cidade de conexão, cuja passagem aérea custava bem mais caro. Essa prática é chamada skiplagging, não é aprovada pelas companhias mas muitos passageiros aproveitam para economizar.
Mas quando se fala de tarifas do governo, “estratégias” como essas podem resultar numa grande dor de cabeça. E vejo alguns influencers incentivando a prática em transações como o câmbio, o que é lamentável.
Vou começar com uma história interessante: você sabe como surgiu esse termo bug?
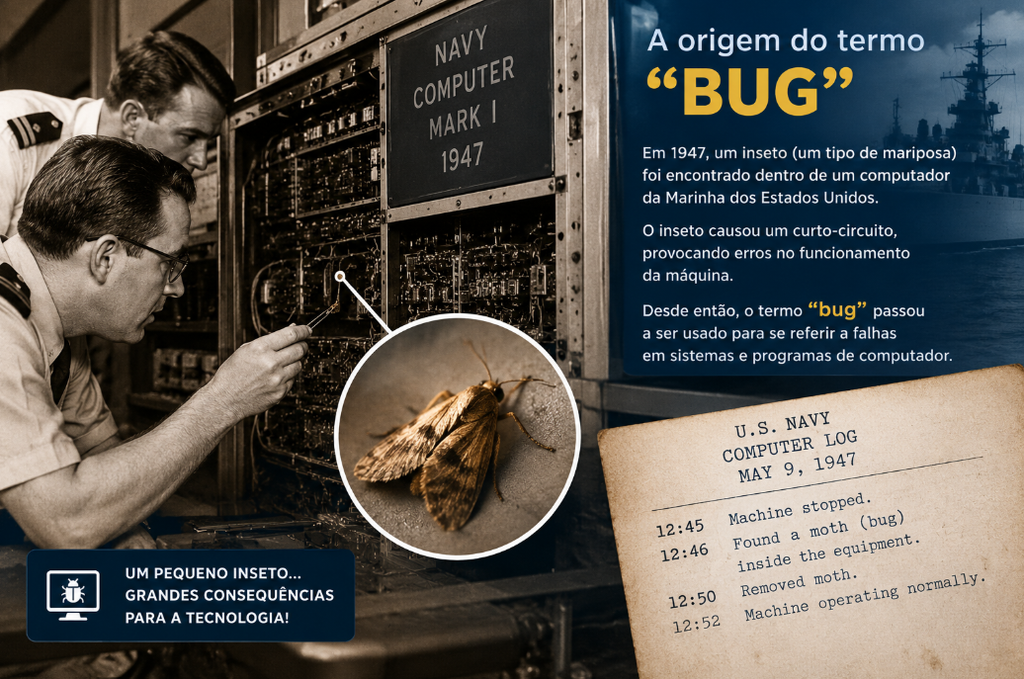
Origem do termo BUG
Em 09/05/1947, um computador da Marinha dos EUA começou a apresentar vários erros de funcionamento.
A equipe resolveu abrir o equipamento para investigar e encontrou um inseto (bug, em inglês) presa entre os contatos elétricos. Após a retirada dele com uma pinça, o computador voltou a funcionar normalmente.
No diário de bordo do laboratório da Marinha foi anotado tratar-se do primeiro caso real de um bug sendo encontrado!
Esse termo bug ficou famoso no final da década de 90, com a proximidade do ano 2000. Na época os computadores antigos utilizam apenas dois dígitos para representar o ano, e existia um temor de que na virada do ano 1999 para 2000 as máquinas pudessem interpretar o ano 00 como 1900, e esse temor ficou conhecido como “Bug do Milênio”.
Viu como o mundo das milhas te ensina muita coisa?
Bug nas contas globais
Até maio de 2025, o IOF para uma transferência de recursos de contas próprias (mesma titularidade) era de 1,10%.
Para titularidades diferentes era classificada como uma remessa internacional de serviços ou manutenção de residentes. Como ele não se enquadrava em nenhuma categoria específica, ficou com uma alíquota de 0,38%.
Isso não era um bug, talvez um desconhecimento de quem fez o Decreto das possibilidades para envio ao exterior. Vi influencers “ensinando” seus seguidores para, ao invés de enviar para sua própria conta no exterior, pedir para algum familiar ou amigo enviar para sua conta, assim pagaria IOF de 0,38% ao invés de 1,10%. Alguns consideravam uma estratégia de gênio! Mas na realidade um risco de multa pois caso viesse no futuro a ser questionado porque recebeu recursos dessa pessoa, poderia ser tributado (mediante uma economia de incríveis 0,72%).
A partir do Decreto 12.499 de 11/06/2025, a alíquota, seja destinada para contas de mesma titularidade ou para titularidades diferentes, foi unificada em 3,50%.
Contudo, o inciso XXI-A do artigo 15-B estabeleceu que “nas liquidações de operações de câmbio para transferências de recursos ao exterior, com vistas à colocação de disponibilidades de residente no País com finalidade de investimento o IOF será de 1,10%.
Se com uma diferença de apenas 0,72% os “experts” já estimulavam a transferência para terceiros, imagina agora com a possibilidade de economizar 2,40% transferindo com a finalidade de investimento!
Uma famosa conta global criou uma conta de investimento chamada Rende+. Basta ativar o recurso na sua conta que você irá receber uma remuneração diária e ter o benefício do IOF de 1,10%.
E qual foi a grande estratégia dos “experts”? Recomendar que ativasse o Rende+, transferisse pagando o IOF mais baixo para logo em seguida utilizar esse recursos em suas viagens. Um bug ou mais uma estratégia de gênio? Nenhum dos dois, e vou mostrar os riscos que você estará correndo!
Crime fiscal
Como contei no artigo sobre Dólar para viagem internacional, se seu objetivo for diversificar seus investimentos e dolarizar seu patrimônio, a estratégia de transferir recursos para a conta investimento pagando IOF de 1,10% está correta.
Mas quando você transfere esses recursos com o objetivo de utilizar em sua viagem internacional você está se aproveitando da alíquota menor de IOF e desvirtuando a finalidade dos recursos. Isso não é bug, mas sim um crime fiscal.
O Decreto 6.306, de 14/12/2007, no § 4o do inciso XXXVI do artigo 8º diz que “Quando houver falta de comprovação ou descumprimento de condição, ou desvirtuamento da finalidade dos recursos, total ou parcial, de operação tributada à alíquota zero, o IOF será devido a partir da ocorrência do fato e gerador calculado à alíquota correspondente à operação, conforme previsto no art. 7o, acrescido de juros e multa de mora, sem prejuízo do disposto no art. 54, conforme o caso.”
E o artigo 54 diz que são aplicáveis ao contribuinte ou responsável pela cobrança e pelo recolhimento do IOF multas que podem chegar a R$2.867,30.
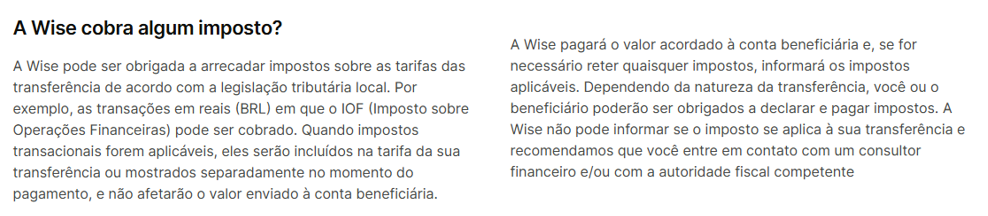
A Wise informa em seu site que dependendo da natureza da transferência, você ou o beneficiário poderão ser obrigados a declarar e pagar impostos. A Wise não pode informar se o imposto se aplica à sua transferência e recomendamos que você entre em contato com um consultor financeiro e/ou com a autoridade fiscal competente.
Então, pense bem antes de seguir com essas dicas que só pensam em aproveitar qualquer brecha que resulte em economia, pois esse ganho pode se transformar numa grande dor de cabeça no futuro.
Tributação no Rende+
Outra dor de cabeça que pode surgir com essa dica de economizar IOF é com relação à tributação. De acordo com o artigo 2º da Lei 14.754 de 12/12/2023, “A pessoa física residente no País declarará, de forma separada dos demais rendimentos e dos ganhos de capital, na Declaração de Ajuste Anual (DAA), os rendimentos do capital aplicado no exterior, nas modalidades de aplicações financeiras e de lucros e dividendos de entidades controladas.”
Se você enviou recursos para a conta de investimento Rende+ e deixou por algum tempo lá, receberá rendimentos. E esses rendimentos você precisará declarar de Declaração de Ajuste Anual e ser submetido ao IRPF à alíquota de 15%.
Outro ponto importante é que desde 01/01/2024 não existe mais aquela isenção para operações de pequeno valor ou de R$35 mil para ganhos decorrentes de alienação de ações no exterior.
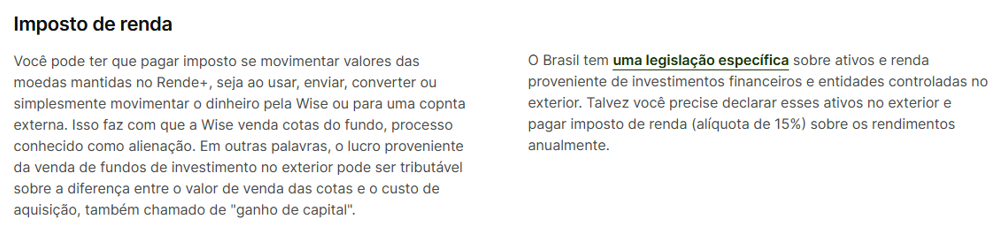
A própria Wise tira o dela da reta no parte “Entenda os impostos ao usar o Rende+“, ao colocar que você pode ter que pagar imposto se movimentar valores das moedas mantidas no Rende+, e que talvez você precise declarar esses ativos no exterior e pagar imposto de renda.
Bom, espero que você tenha entendido a explicação. Se ainda tem dúvidas, vou deixar a orientação da Receita Federal para você consultar.
Conclusão
Espero que você tenha conseguido perceber que nem tudo que parece bug é um bug; pelo contrário, pode ser uma armadilha compartilhada por desconhecimento por alguns e levar muita gente ao prejuízo.
Você pode até ser dar bem aproveitando algum bug de uma companhia aérea, mas quando se trata de regulamentação tributária, não queira bancar o espertinho que você pode se dar muito mal com o Leão.
Uma coisa que sempre falo é que devemos sempre precificar o tempo no custo de nossas estratégias. Vale a pena fazer uma emissão barata se você gasta horas numa central falando com inúmeros atendentes? Com certeza não.
O mesmo raciocínio vale para estratégias como a deste artigo para tentar economizar IOF de maneira indevida e/ou não recolher os impostos corretamente. Se descoberto poderá pagar caro e perder muitas horas, quiçá dias, para fazer as pazes com o Leão. Vale a pena?