
Neste post vamos falar de um assunto bastante importante no mundo de viagens: dólar para viagem internacional.
Qual a forma mais interessante? Cartão de crédito? Conta global? Comprar papel moeda?
O objetivo deste post não é ter uma bola de cristal e adivinhar se o dólar irá subir ou não, mas mostrar por dados históricos qual forma tem se mostrado mais interessante.
Já vi muitos experts em milhas sugerindo a abertura de uma conta global para fazer uma poupança até a data da viagem internacional. Eu não acho vantajosa essa estratégia e neste artigo vou mostrar o por quê.
Comportamento do dólar desde o ano 2000
Fiz esse gráfico para mostrar o comportamento do dólar desde o início desde o ano 2000:
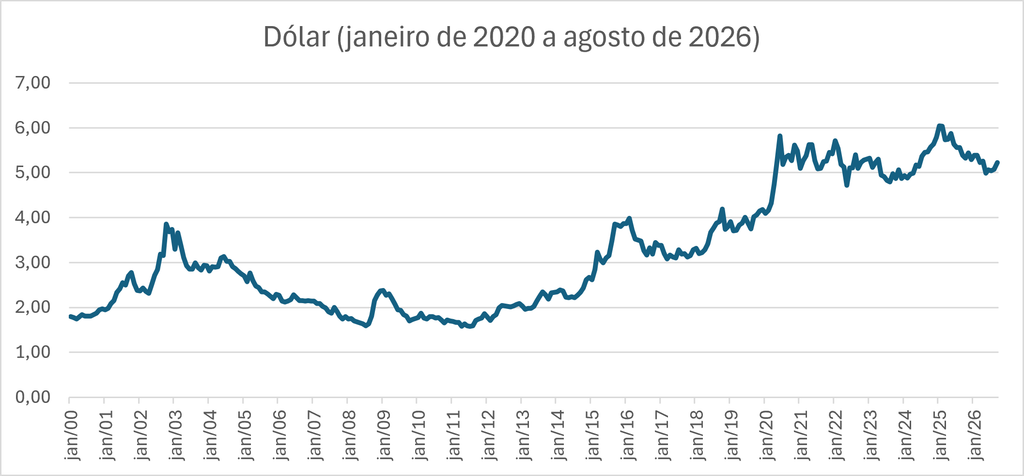
O dólar começou o ano 2000 cotado a R$1,7997. Chegou a quase bater R$4,00 em 2002/2003, depois voltou à casa de R$1,60 em 2008, subindo rapidamente a R$2,40 em poucos meses de 2009.
Voltou a cair mas se valorizou principalmente 2015, no ano de 2020 e mais recentemente em 2024. Mas quais foram os motivos para essas subidas?
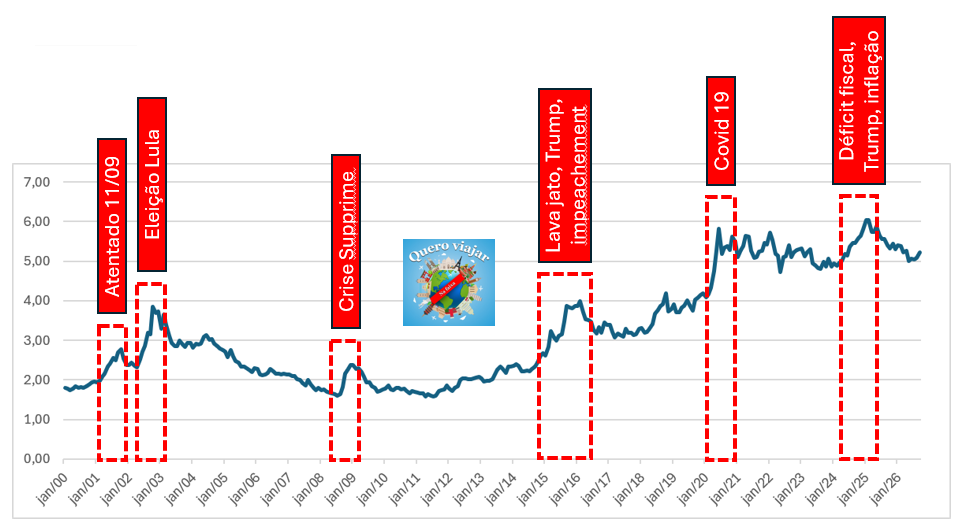
Realmente nesses períodos de instabilidade política, crises econômicas no Brasil e no exterior e pandemia o dólar se valorizou. Mas repare que depois desses períodos normalmente o dólar volta a se desvalorizar…
E se você deixasse esses recursos investidos aqui no Brasil, como você se teria saído? Melhor ou pior?
Taxa SELIC do Banco Central
Segundo a definição do Banco Central, a taxa Selic é a taxa básica de juros da economia, que influencia outras taxas de juros do país, como taxas de empréstimos, financiamentos e aplicações financeiras.
Ou seja, se você tem dinheiro aplicado nos bancos ela tem correlação direta com a taxa Selic. E essa taxa é definida pelo Comitê de Política Monetária do Banco Central (Copom) a cada 45 dias.
A taxa Selic atual foi definida na reunião em 05/08/2026, em que o Copom reduziu a taxa para 14,00% ao ano.
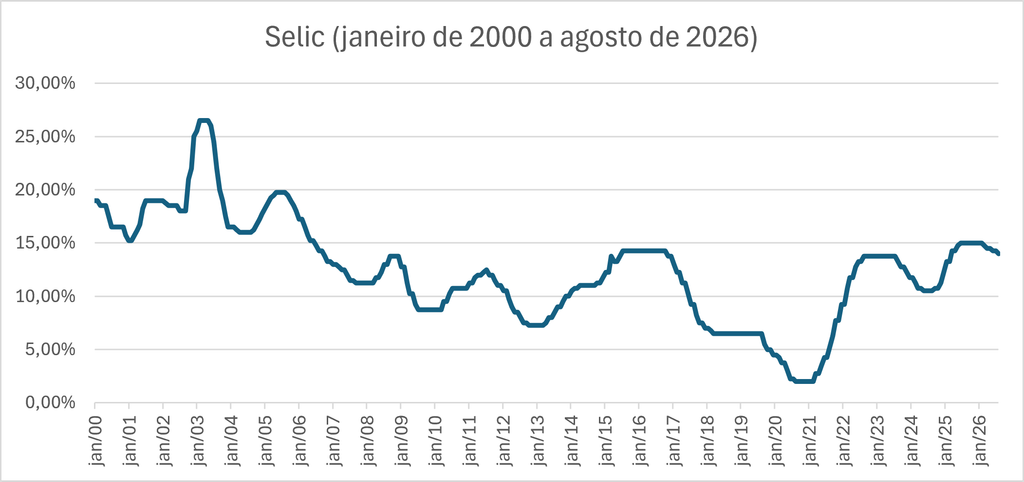
O Brasil possui atualmente a maior taxa de juros real do planeta, seguido da Rússia e da Colômbia. A taxa de juros real é a taxa Selic deduzida da inflação prevista para os próximos 12 meses.
Vamos a seguir comparar a variação acumulada do dólar contra a Selic nesse mesmo período?
Variação acumulada Dólar x Selic (2000-2026)
De janeiro de 2000 a agosto de 2026 o dólar teve uma valorização de 182%. No mesmo período, a Selic acumulada foi de 2052%.
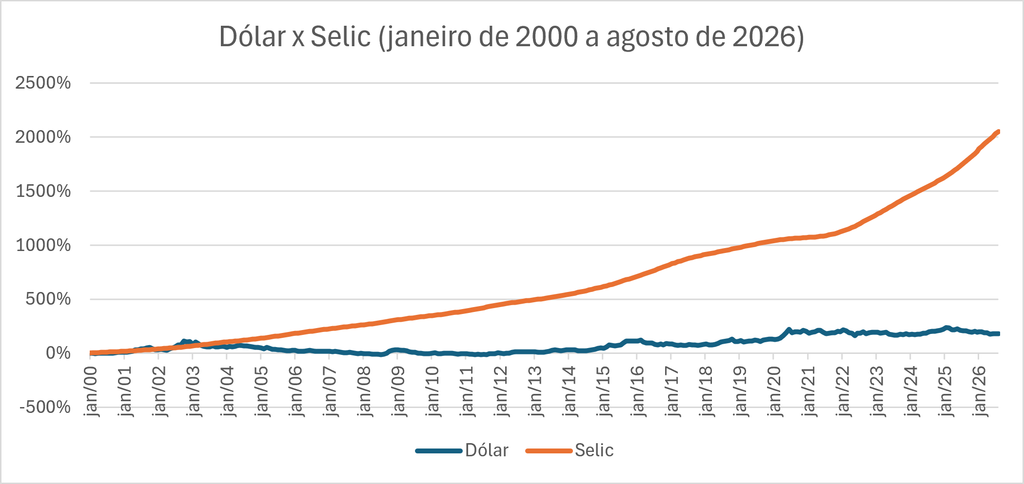
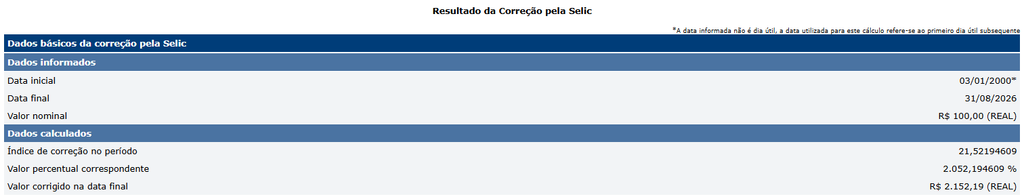
2052%? Será que esse gráfico que eu elaborei está correto? Uma maneira de conferir isso é utilizando a Calculadora do Cidadão do Banco Central, que atualiza qualquer saldo a partir da indicadores de preços (IGP-M, IPCA, INPC, etc.), TR, Poupança, Selic ou CDI.
E a planilha que deu origem ao gráfico acima está correta!
Variação acumulada Dólar x Selic (2010-2026)
De 2000 a 2010 o Brasil teve taxas Selic muito altas, chegando a 26,50% ao ano. Vamos desconsiderar esse período e comparar novamente?
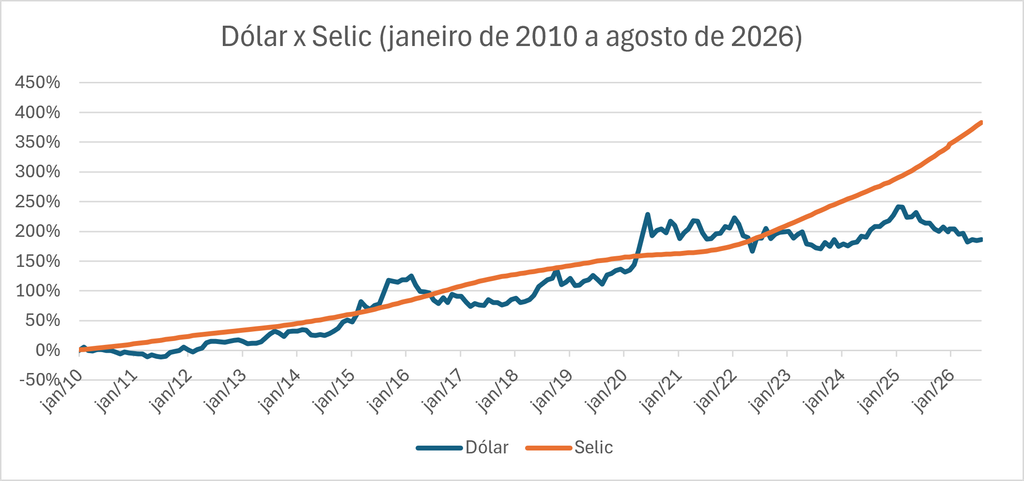
O dólar acumulou uma valorização de 186% no período, enquanto a Selic foi de 383%, uma diferença razoável.
Variação acumulada Dólar x Selic (2020-2026)
E se considerássemos somente a partir de 2020, quando a Selic já estava no patamar de 4,50% a.a. e o Copom reduziu ainda mais, até 2,00% em função da pandemia Covid-19?
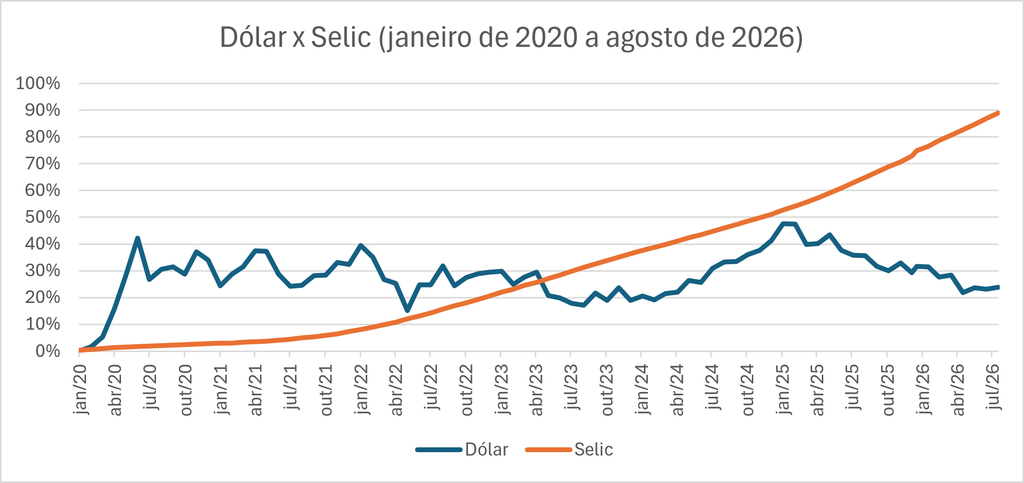
O dólar se valorizou muito durante a pandemia e a Selic estava no nível mais baixo da história. Mas a partir de 2023 a variação da Selic já supera o dólar e termina o período com 89% de variação acumulada, contra 24% do dólar.
Variação acumulada Dólar x 80% do CDI (2022-2026)
Esse último comparativo compreende especialmente o período pós pandemia, quando pudemos retomar as viagens. E também coincide com a entrada de muitos de vocês nesse mundo das milhas, com o boom de cursos on line que surgiram na internet.
Mas ao invés da Selic considerei 80% do CDI (conservador), referente ao desconto de IR. Essa taxa é bem razoável para diversos CDBs do mercado.
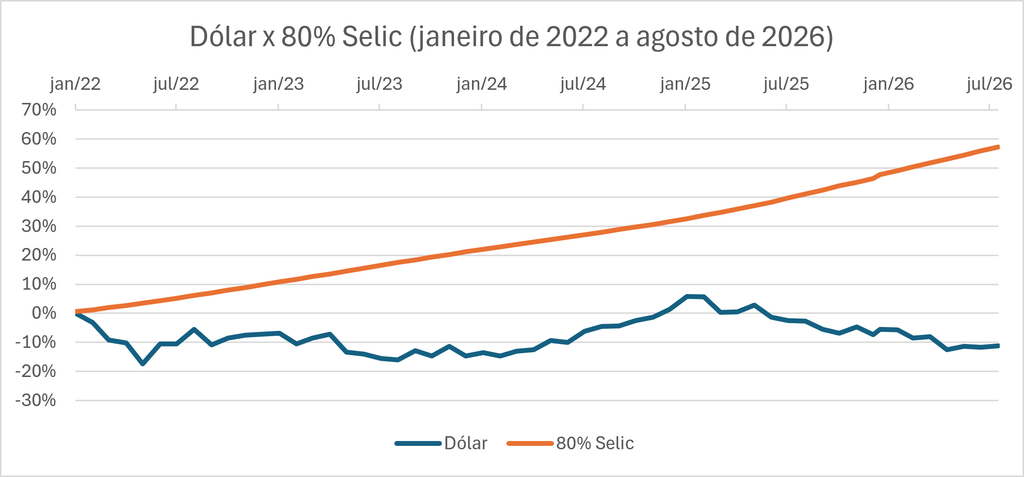
Durante esse período, o dólar chegou a se desvalorizar 11%, enquanto quem investiu bem mais ou menos conseguiu 57%, já descontado o IR.
Contudo, as comparações acima foram “injustas”, porque ninguém em sã consciência deixaria os recursos em dólar (embaixo do colchão) sem rendimento por tanto tempo, correto?
Compra dólar mensal ou Investir em 80% CDI e comprar na viagem
Para uma comparação justa, simulei duas situações:
a) uma pessoa que compra R$1.000 em dólares de janeiro a dezembro e vai guardando na conta global para uma viagem internacional em 12 meses (não considerei IOF nem spread);
b) uma outra pessoa que aplica R$1.000 todos os meses num CDB que oferece 80% CDI e converte todo o montante em dólares na véspera da viagem.
O gráfico mostra quantos dólares a mais a estratégia de deixar investido e comprar no final renderia a mais no final de cada ano.
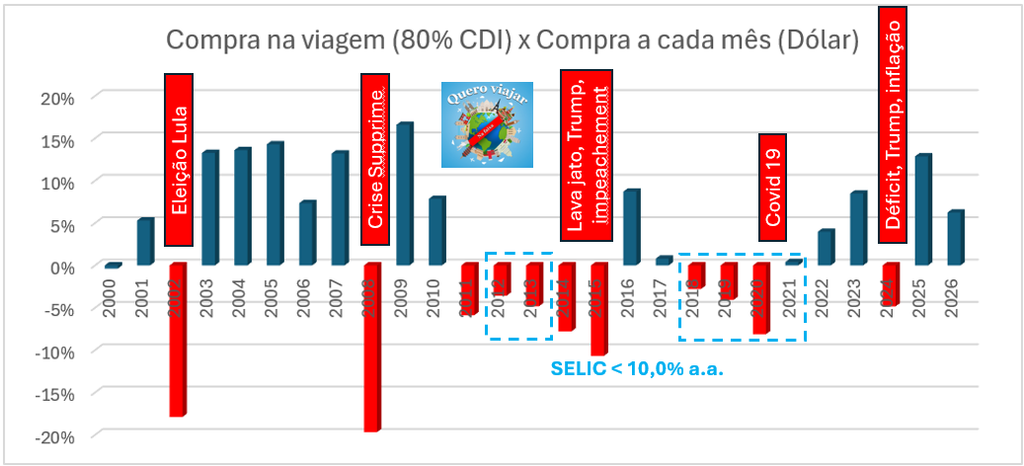
Vamos desconsiderar os anos em que a Selic média foi inferior a 10% desse comparativo, pois o intuito é mostrar o benefício de investir num fundo atrelado ao CDI enquanto a Selic está elevada.
A estratégia de comprar dólares mês a mês só funcionou naqueles anos de crise e quando o dólar fechou quase sempre no pico da cotação, prejudicando quem comprou para viajar exatamente nessa época.
Do universo de 21 anos, em 15 anos a estratégia de comprar dólares na véspera da viagem se mostrou mais vantajosa e em 6 anos comprar mês a mês foi melhor.
Obviamente que num cenário de crise com o dólar galopante ninguém em sã consciência deixaria para comprar os dólares na véspera da viagem, no ápice da cotação.
E que com conhecimento do mercado financeiro é possível obter bem mais que 80% do CDI. No ano de 2025 alertei os Close Friends sobre oportunidades de investimentos em LCA/LCI pagando 92% a 95% do CDI (líquido de IR).
IOF para operações de câmbio
Essa prática de poupar dólares numa conta global foi interessante nos primeiros anos pós pandemia. As transações internacionais nos cartões de crédito tinham que recolher um IOF de 6,38%, enquanto as contas globais apenas 1,10%, uma diferente bastante relevante.
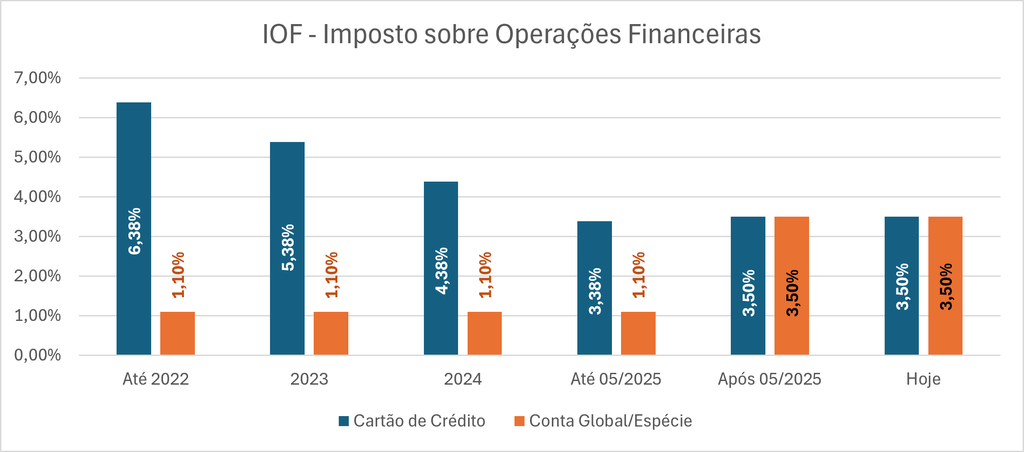
O Decreto 10.997 de 15/03/2022 reduziu o IOF dos cartões de crédito em 1,0 p.p. a partir de 2023, com previsão de chegar a 0% no ano de 2028.
Contudo, o Decreto 12.466/2025 de 22/05/2025, elevou as alíquotas de IOF sobre as operações de cartões de crédito, contas globais e compra em espécie, unificando para 3,50%. Ele suspenso pelo Congresso mas restabelecido pelo ministro Alexandre de Moraes através do Decreto 12.499 em 11/06/2025.
A partir de então acabou a vantagem competitiva das contas globais, além de que alguns cartões de crédito começaram a oferecer a devolução do IOF, tornando-os até mais vantajosos.
Conclusão
Este artigo foi para mostrar, com dados reais, que neste século a estratégia de comprar dólares mês a mês e ir fazendo uma poupança tem se mostrado uma estratégia pouco interessante para suas viagens internacionais.
Além disso, alguns influencers ainda indicam para essa poupança utilizar contas globais com 3,5% de IOF, além do spread que pode chegar a quase 2%, encarecendo ainda mais a conversão. Provavelmente são patrocinados para divulgar o produto (sempre desconfie), ou então desconhecem a regulamentação e outras formas mais vantajosas.
Aposto que outros experts também te sugeriram enviar seus recursos para um tal Rende+ para pagar apenas 1,1% de IOF… Essa é outra estratégia bem arriscada que já compartilhei com os Close Friends e contarei na próxima semana.
E eu, como tenho feito em minhas viagens internacionais? Desde a equiparação do IOF em 2025 tenho deixado boa parte dos recursos investidos a 95% do CDI aproveitando a maior taxa de juros real do planeta.
Venho utilizando uma conta global que não cobra IOF e tem spread baixíssimo, ou um cartão de crédito que devolve o IOF, pontua bem com bônus adicional de 50%, transfere pontos para um programa internacional, tem spread muito interessante em vários países e está oferecendo cashback adicional, além de todas as vantagens que um cartão de crédito oferece que mostrei neste post.
Podemos no curto prazo passar por turbulências em função dos atritos no STF, por ser um ano eleitoral e pelos desafios fiscais para frear o crescimento da dívida pública. Se você tem recursos para diversificar seus investimentos, dolarizar parte do patrimônio pode ser interessante para se proteger em cenários de crise.

[…] Dólar para viagem internacional: qual a melhor estratégia? […]